


БК РЕГИОН: Оценка вложений в ОФЗ до конца 2027 года
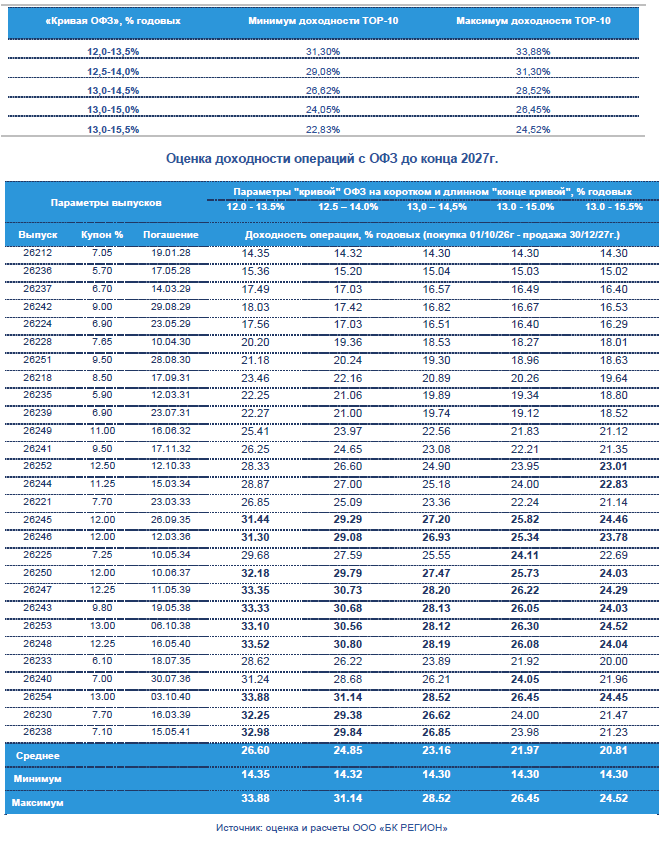
Оценка вложений в ОФЗ до конца 2027 г. С учетом проектов бюджетов и планов заимствовании на 2027-2029 гг. Правительство РФ направило в Госдуму законопроект "О федеральном бюджете на 2027 год и плановый период 2028-2029 годов". Планируется, что в 2027 г. расходы составят 48,8 трлн руб., доходы - 43,3 трлн руб. На 2028 и 2029 гг. расходы определены на уровне 50,9 трлн руб. и 53,9 трлн руб., доходы - 45,8 трлн руб. и 48,6 трлн руб. соответственно. Таким образом, дефицит федерального бюджета запланирован в размере 5,5 трлн, 5,1 трлн и 5,3 трлн руб. Основными источниками финансирования дефицита в следующие три года будут государственные заимствования. Планы по внутренним госзаимствованиям скорректированы в бОльшую сторону. В 2027 г. размещение ОФЗ планируется в объеме 7,722 трлн руб. (погашение - 1,323 трлн руб.), в 2028 г. - 7,434 трлн руб. (погашение - 1,436 трлн руб.), в 2029 г.- 8,004 трлн руб. (погашение - 1,887 трлн руб.). Таким образом, чистое привлечение в течение ближайших трех лет оценивается на уровне: 6,4 трлн рублей, 6 трлн рублей и 6,12 трлн руб., соответственно. По нашим оценкам, негативная реакция участников рынка ОФЗ на проекты бюджетов и планов заимствования в 2027-2029 гг., а также на увеличение объема заимствования на 2026г. была излишне эмоциональна. Представленные планы заимствования на 2026-2027 гг. не выглядят катастрофичными для рынка. План на IV квартал 2026 г. в размере 2,45 трлн руб. на 26% ниже объема привлечения в IV квартале 2025г., который составлял более 3,31 трлн руб. Кроме того, до конца года объем погашения и выплат купонов на рынке ОФЗ составил более 1,5 трлн руб. (или 61% от плана привлечения). План заимствования на 2027 г. в размере 7,722 трлн руб. почти на 21% превышает план заимствования на текущий год, но всего на 10,6% превышает привлеченный объем на рынке ОФЗ в 2025 г., который составил более 6,98 трлн руб. Кроме того, в 2027 г. объем ожидаемых погашений и выплат купонов по гособлигациям превысит 5,0 трлн руб. или 65% от объема планируемого привлечения. Напомним, что Совет директоров Банка России 24 июля 2026 г. снизил ключевую ставку на 25 б.п. до 14,00% годовых и пересмотрел прогноз, согласно базовому сценарию ЦБР предусматривал среднюю ставку 14,5–14,6% в 2026 г. и 10,5–12,5% в 2027 г. Очевидно, что на фоне публикации проектов бюджета и плана заимствования на 2027 г., а также ввиду текущей макроэкономической ситуации Банк России на октябрьском заседании может пересмотреть свой прогноз по ключевой ставке в сторону повышения, но, по нашим ожиданиям, цикл снижения ключевой ставки продолжится. По нашим оценкам, в 2027 г. средняя ключевая ставка может составить в пределах 12,5-13,50%, что предполагает снижение ключевой ставки на конец 2027 г. до уровня 12,0-13,0%. С учетом вышесказанного, при оценке доходности вложений в ОФЗ-ПД на конец 2027 г. мы делаем следующие предположения: доходность на коротком конце "кривой" будет находиться вблизи ожидаемой ключевой ставки на уровне 12,0-13,0% годовых, при этом спред между ставками на коротком и длинном концах "кривой" может сократиться до привычных 150 б.п. При менее благоприятных условиях (при ключевой ставке на верхней границе ожидаемого диапазона) не исключаем, что спред может составить 200 б.п. или даже вблизи текущих 250 б.п. В результате мы рассмотрели пять вариантов сценариев с возможной "кривой" ОФЗ на конец 2027 г., при которых на коротком и длинном конце "кривой" доходность составит: (1) 12,0-13,5% годовых, (2) 12,5-14,0%, (3) 13,0-14,5%, (4) 13,0-15,30% и (5) 13,0-15,5% годовых. В представленной ниже таблице выделены ТОР-10 доходности операций по каждому варианту:
|
Тел: +7 (495) 796-93-88Выпуски облигаций эмитентов:нет связанных эмитентов |



|
© "Finam.Ru". При полном или частичном использовании материалов ссылка на "FinamBonds" обязательна.
На сайте осуществляется обработка пользовательских данных с использованием Cookie в соответствии с Правилами обработки пользовательских данных.
Данные по ISIN кодам предоставлены НКО ЗАО НРД |