


БК РЕГИОН: Объем и структура российского рынка облигаций
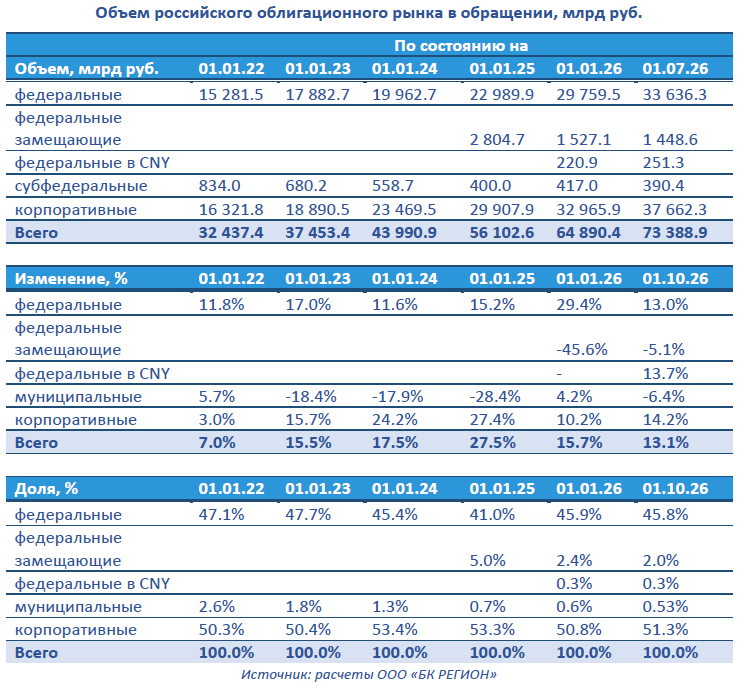
Объем и структура российского рынка облигаций На 1 октября 2026г. рынок облигаций (без учета краткосрочных облигаций и ЦФА), по нашим оценкам, составил порядка 73,4 трлн руб., что на 13,1% выше показателя на начало 2026 г. Сегментами долгового рынка, которые показали снижение объема в обращении), стали замещающие суверенные облигации (-5,1% с нач. года) и субфедеральные облигации (-6,4% с нач. года), что было связано с погашением ряда выпусков. Максимальный рост объема в обращении до 37,7 трлн руб. продемонстрировал рынок корпоративных облигаций (+14,2% с нач. года). Рынок ОФЗ показал рост: в юанях - на 13,7% до 251,3 млрд; и в рублях – на 13,0% до 33,6 трлн руб.
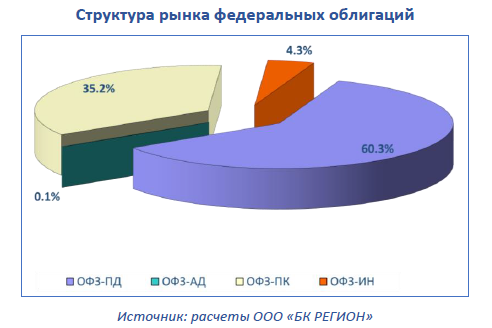
Доля ОФЗ за 9 месяцев 2026 г. незначительно снизилась после повышения в предыдущем году, составив на 1 октября 2026 г. 45,8% (45,9% в начале года). Доля субфедеральных облигаций снизилась до 0,53% с 0,6% в начале года на фоне крайне низко активности субъектов РФ на первичном рынке. Доля корпоративных облигаций выросла до 51,3% с 50,8% на начало 2026 г. Доля федеральных замещающих облигаций снизилась до 2,0% с 2,4% на начло года, а доля ОФЗ в юанях не изменилась, оставшись на уровне 0,3%. На рынке государственных облигаций (ОФЗ) основную долю (60,3%) занимают облигации федерального займа с постоянным доходом (ОФЗ-ПД), которая по итогам 9 месяцев 2026 г. выросла на 3,1 п.п. Продолжилось снижение (на 0,11 п.п. с начала года) доли облигаций федерального займа с амортизацией долга (ОФЗ-АД) до 0,1%. Доля ОФЗ-ПК (с переменным купоном) снизилась с начала года на 2,8 п.п. до 35,2%. Около 4,3% (-0,4 п.п. с начала года) рынка занимают облигации федерального займа с индексируемым номиналом (ОФЗ-ИН).
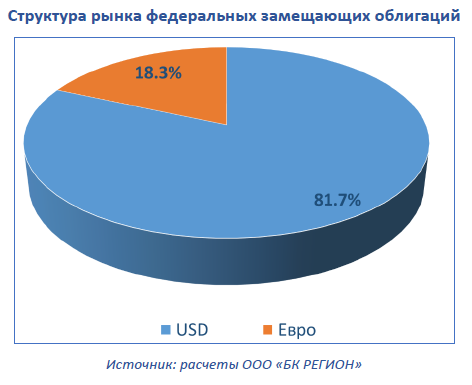
С декабря 2024 г. на рынке обращаются суверенные замещающие облигации: 8 выпусков с погашением в 2027-2047 гг., номинированных в долларах США, на общую сумму 14.06 млрд долларов США и 3 выпуска с погашением в 2027-2036 гг., номинированные в евро, на общую сумму 2,58 млрд евро. Таким образом, на рынке в обращении находится 13 выпусков суверенных замещающих облигаций на общую сумму эквивалентную 1,45 трлн руб. (по курсу на 30 октября 2026г.).
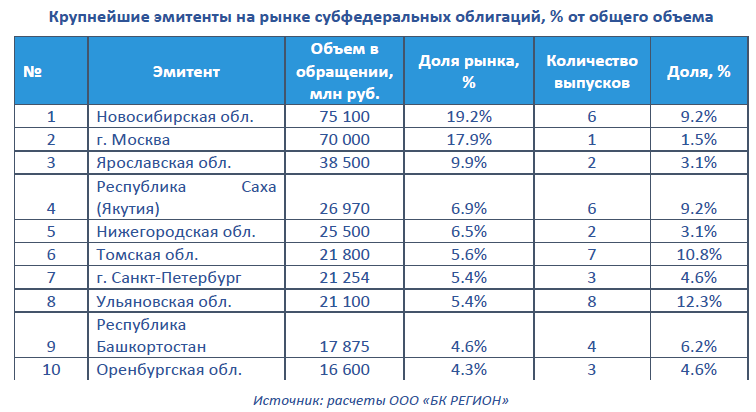
С декабря 2025 г. на рынке обращаются облигации федерального займа, номинированные в китайских юанях. В обращении находится три выпуска облигаций с погашением в 2029-2035 гг. общим объемом 30,0 млрд юаней (251,3 млрд руб. по курсу на 30 октября 2026 г.). На рынке субфедеральных и муниципальных облигаций на 1 октября 2026 г. было представлено 62 выпуска долговых ценных бумаг 20 регионов на общую сумму 388,25 млрд руб., а также 3 выпуска облигаций 2 муниципальных образований на общую сумму 2,11 млрд руб. по номинальной стоимости. В текущем году впервые за многие годы г. Москва уступил первое место по объему в обращении на рынке субфедеральных облигаций, заняв второе место с объемом 70,0 млрд руб. (17,9% от общего объема). Первое место занимает Новосибирская область с объемом 75,1 млрд руб. (19,2% от объема рынка субфедов). Замыкает "тройку лидеров" Ярославская область (38,5 млрд руб. - 9,9%). При этом первая десятка регионов занимает порядка 85,7% рынка субфедов.
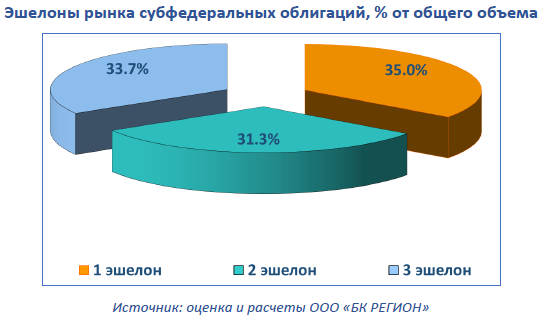
По нашим оценкам, на 1 октября 2026 г. доля облигаций региональных эмитентов первого эшелона (с высоким кредитным качеством) составила 35,0%. В обращении находится 12 выпусков 6 эмитентов на общую сумму 136,6 млрд руб. Доля облигаций второго и третьего эшелонов составила 31,3% и 33,7% соответственно: в обращении находится 21 и 32 выпусков 6 и 10 эмитентов на общую сумму порядка 122,4 и 131,4 млрд руб. соответственно.
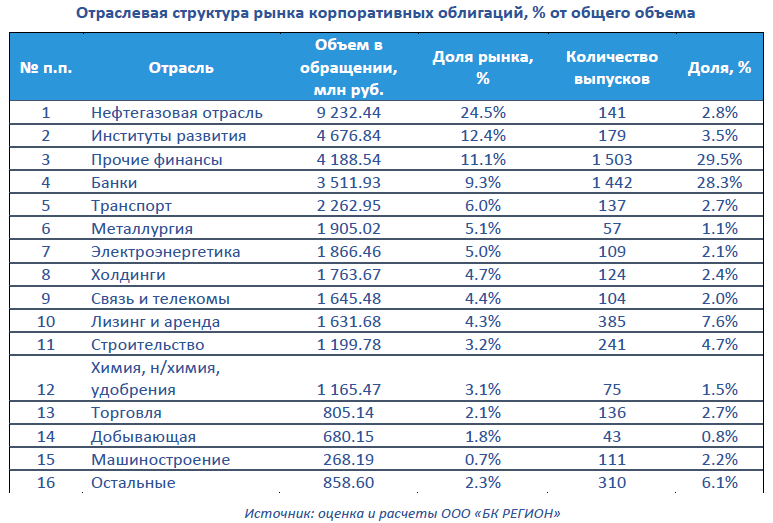
На рынке корпоративных облигаций на 1 октября 2026г. в обращении находилось 5 097 выпусков 674 эмитентов (без учета краткосрочных облигаций и ЦФА) общим объемом 37,7 трлн руб. Максимальную долю на рынке по-прежнему сохраняет нефтегазовый сектор с объемом около 9,23 трлн руб. (24.5% от общего объема корпоративных облигаций в обращении). На втором и третьем месте находятся облигации институтов развития - 12,4% (Дом.РФ, ИА Дом.РФ, ВЭБ.РФ и др.) и облигации прочих финансовых институтов -11.1% общим объемом 4,68 и 4.19 трлн руб., соответственно. Еще порядка 9,3% (4-е место) и 4,3% (10 место) занимают облигации банков и лизинговых компаний, соответственно. Таким образом, на финансовый сектор приходится порядка 37,2% от общего объема и 69,0% от общего количества корпоративных облигаций в обращении. Реальная экономика с общей долей 62,8% представлена (кроме лидера нефтегазовой отрасли) также транспортным сектором (5-е место, 6,0%), металлургией (5,1%), электроэнергетикой (5,0%), холдингами (,7%), связью (4,4%) и строительством (включая строительство жилья) (3,2%). На долю остальных отраслей приходится 10,0% рынка, при этом максимальная доля отдельной отрасли не превышает 3,1%.
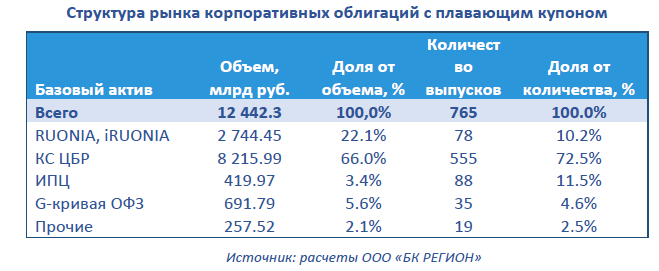
На 1 октября 2026 г. на долю 329 (6,5% от всех выпусков) крупных выпусков облигаций (с объемом более 30 млрд руб.) приходилось 61,3% от общего объема или 23,06 трлн руб. На рынке в обращении находилось 765 выпусков (15,0% от всего количества) облигаций с плавающим купоном (ПК) на общую сумму 12,44 трлн руб. (33,1% от общего объема). У 555 выпусков с объемом 8,2 трлн руб. (72,5% и 66,0% от общего количества и объема облигаций с ПК, соответственно) купоны привязаны к ключевой ставке Банка России. У 78 выпусков объемом около 2,74 трлн руб. (10,2% и 22,1% соответственно) купоны привязаны к ставке RUONIA. Кроме того, у 88 выпусков объемом 420,0 млрд руб. (11,5% и 3,4%, соответственно) купоны привязаны к инфляции. Остальные 54 выпуска на 949,3 млрд руб. привязаны к другим активам.
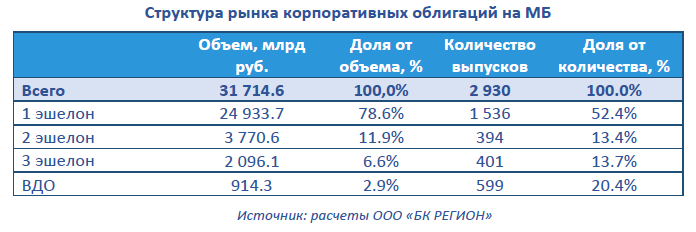
На Московской бирже обращается 2 930 выпусков облигаций 484 корпоративных эмитентов на общую сумму порядка 31.72 трлн руб. или около 84,2% от общего объема в обращении. Доля облигаций корпоративных эмитентов первого эшелона (с высоким кредитным качеством), по нашим оценкам, составила 78,6% против 76,7% на начало 2026 г. от суммарного объема биржевого рынка. Доля облигаций второго эшелона составляет, по нашим оценкам, 11,9% (против 12,0% на начало года), третьего эшелона – 6,6% (7,0% на начало года). На 1 октября 2026г. в обращении на МБ находилось 606 выпусков высокодоходных облигаций (ВДО) 229 эмитентов (против 599 выпусков и 238 эмитентов соответственно на начало года) на общую сумму порядка 0,91 трлн руб. по номинальной стоимости, а их доля составила 2,9% от обращающихся на МБ бумаг и 2,4% от общего объема, уменьшившись с 4,3% и 3,6% на начало 2026 года соответственно.
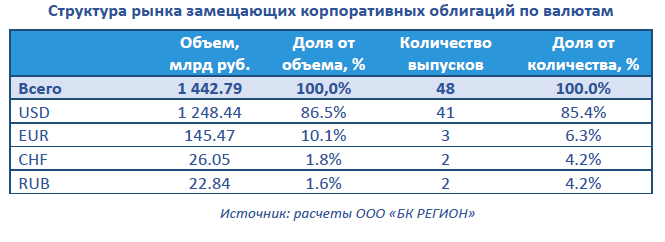
На 1 октября 2026 г. в обращении находилось 48 выпусков "замещающих" облигаций 18 эмитентов (компаний и банков), из которых 41 выпуск номинирован в долларах США, 3 выпуска в евро, 2 выпуска в швейцарских франках, а также 2 выпуска в рублях. У Газпром Капитал в обращении находится 13 выпусков в трех иностранных валютах. Общий объем в обращении 48 выпусков "замещающих" корпоративных облигаций в рублевом эквиваленте (по официальным курсам на 30 сентября 2026 г.) составил 1,443 трлн руб. или 3,8% от общего объема рынка корпоративных облигаций в обращении. Валютная структура рынка представлена ниже в таблице.
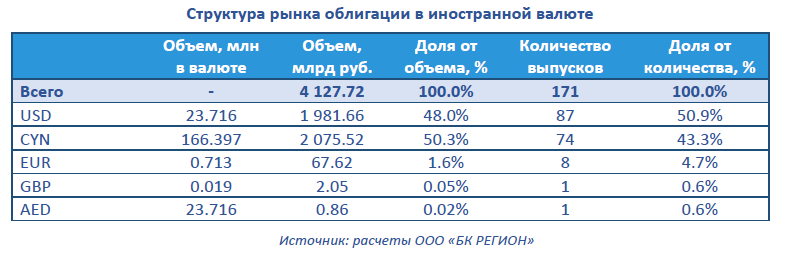
На 1 октября 2026 г. в обращении находилось 171 выпуск облигаций, номинированных в пяти иностранных валютах (без учета еврооблигаций и замещающих): доллар США, CNY, евро, британский фунт, дирхам ОАЭ, общим объемом эквивалентным 4,13 трлн руб. (11,0% от всех обращающихся облигаций). При этом порядка 48,0% и 50,3% от суммарного объема облигаций в иностранных валютах занимают 87 и 74 выпусков в долларах США и китайских юанях соответственно.
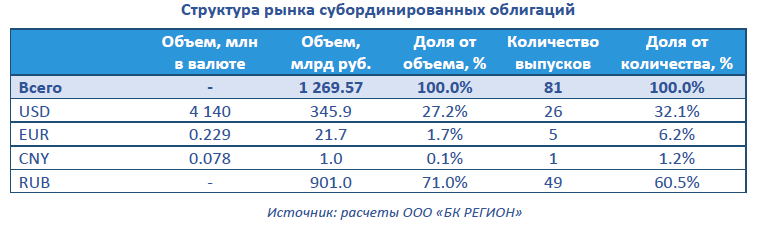
На 1 октября 2026 г. в обращении находилось 81 выпуск субординированных облигаций, номинированных в рублях и трех иностранных валютах (без учета еврооблигаций и замещающих): доллар США, EUR и CNY, общим объемом эквивалентным 1,27 трлн руб. (3,4% от всех обращающихся облигаций). При этом порядка 71,0% и 27,2% от суммарного объема облигаций занимают 49 и 26 выпусков в рублях и долларах США соответственно.
На рынке обращается 2006 выпусков структурных облигаций (39.4% от общего количества) на общую сумму порядка 2,42 трлн руб. (6.4% от общего объема рынка), в т.ч. 856 выпусков структурных облигаций кредитных организаций (с долей 42.7% от всех структурных облигаций) объемом 255.6 млрд руб. (10.6% от общего объема структурных облигаций). Кроме того, на рынке обращается 436 выпусков (8,6% от общего количества) инвестиционных облигаций на общую сумму 582,5 млрд руб. (1,5% от общего объёма). Кроме того, на 1 октября 2026г. в обращении находится 139 выпусков коммерческих облигаций на 511,2 млрд руб. или 1,4% от общего объема размещения.
|
Тел: +7 (495) 796-93-88Выпуски облигаций эмитентов:нет связанных эмитентов |


|
© "Finam.Ru". При полном или частичном использовании материалов ссылка на "FinamBonds" обязательна.
На сайте осуществляется обработка пользовательских данных с использованием Cookie в соответствии с Правилами обработки пользовательских данных.
Данные по ISIN кодам предоставлены НКО ЗАО НРД |